

اگر قصد دریافت وام بانک ملی در سال ۱۴۰۵ را دارید، قبل از مراجعه به شعبه باید سه موضوع را مشخص کنید: چه مبلغی نیاز دارید، امکان معرفی ضامن یا تأمین وثیقه دارید یا نه، و آیا میتوانید برای دریافت وام میانگین حساب ایجاد کنید.
بانک ملی چند نوع تسهیلات برای حقوقبگیران، صاحبان کسبوکار، دارندگان سپرده و متقاضیان قرضالحسنه ارائه میکند و شرایط همه آنها یکسان نیست. بعضی طرحها بر اساس میانگین حساب هستند، بعضی به اعتبارسنجی وابستهاند و در برخی طرحها سپرده یا وثیقه جای ضامن را میگیرد.
در این راهنما شرایط و انواع وامهای بانک ملی را مقایسه کردهایم تا بتوانید سریعتر گزینه متناسب با وضعیت خود را پیدا کنید.
نکته مهم: سقف تسهیلات، نرخ سود یا کارمزد، شیوه ضمانت و حتی فعال بودن بعضی طرحها ممکن است تغییر کند. قبل از افتتاح حساب یا ایجاد میانگین، شرایط نهایی طرح موردنظر را در بانک ملی بررسی کنید.
خلاصه انواع وام بانک ملی ۱۴۰۵
| طرح | سقف اعلامشده | سود/کارمزد | ضمانت | مناسب برای |
|---|---|---|---|---|
| اعتبار ملی | تا ۵۰۰ میلیون تومان | براساس شرایط طرح | اعتبارسنجی/شرایط اعتباری | متقاضیان تسهیلات غیرحضوری |
| مهربانی ملی | براساس امتیاز حساب | قرضالحسنه | براساس اعتبارسنجی و ضوابط بانک | متقاضیان وام کمکارمزد |
| طرح آنی | براساس سپرده و گروه متقاضی | براساس قرارداد | سپرده | دارندگان سرمایه و سپرده |
| مروارید | براساس میانگین حساب | متغیر | طبق ضوابط طرح | دارندگان میانگین حساب |
| صدف | براساس میانگین حساب | متغیر | طبق ضوابط طرح | افرادی که امکان ایجاد معدل حساب دارند |
| تسهیلات پذیرندگان | متغیر | متناسب با نوع تسهیلات | شرایط کسبوکار | دارندگان کارتخوان و پذیرندگان |
| خوداشتغالی | براساس ضوابط حمایتی | قرضالحسنه | معرفینامه و شرایط طرح | افراد معرفیشده از نهادهای حمایتی |
| کارگشا | براساس ارزش وثیقه | براساس قرارداد | طلا/وثیقه | دارندگان طلای قابل توثیق |
این جدول برای مقایسه اولیه است. مبلغ قابل پرداخت به هر متقاضی میتواند براساس اعتبارسنجی، میانگین حساب، توان بازپرداخت، نوع وثیقه و ضوابط بانک کمتر از سقف اسمی طرح باشد.
معرفی کامل وام های بانک ملی ایران
شرایط دریافت وام بانک ملی چیست؟
شرایط دقیق هر تسهیلات متفاوت است، اما بانک هنگام بررسی درخواست معمولاً وضعیت اعتباری و توان بازپرداخت متقاضی را بررسی میکند.
از مهمترین مواردی که ممکن است در دریافت تسهیلات مؤثر باشند میتوان به نداشتن بدهی غیرجاری و چک برگشتی، نتیجه اعتبارسنجی، داشتن حساب موردنیاز طرح، ایجاد میانگین حساب در تسهیلات امتیازی و ارائه ضمانت یا وثیقه مورد قبول بانک اشاره کرد.
بنابراین صرف داشتن حساب بانک ملی به معنی واجد شرایط بودن برای همه وامهای این بانک نیست.
وام بانک ملی بدون ضامن؛ چه گزینههایی وجود دارد؟
یکی از پرتکرارترین سؤالات متقاضیان این است که آیا میتوان از بانک ملی بدون معرفی ضامن وام گرفت.
پاسخ کوتاه این است که در بعضی تسهیلات، بسته به اعتبار متقاضی و ساختار طرح، امکان دریافت وام بدون ضامن سنتی وجود دارد؛ اما «بدون ضامن» را نباید با «بدون ضمانت» اشتباه گرفت.
ممکن است بانک بهجای ضامن از اعتبارسنجی، سپرده، وثیقه، گواهی کسر از حقوق یا سایر تضامین مورد قبول استفاده کند.
به همین دلیل قبل از انتخاب یک طرح فقط عبارت «بدون ضامن» را ملاک قرار ندهید و بررسی کنید دقیقاً چه تضمینی جای ضامن را گرفته است.
وام بانک ملی بدون سپرده
اگر نمیخواهید مبلغی را برای مدت طولانی در حساب نگه دارید، باید میان سپرده مسدودی و میانگین حساب تفاوت قائل شوید.
در برخی طرحها اصل پول شما مسدود نمیشود، اما مبلغ و مدت نگهداری وجه در حساب روی امتیاز و سقف تسهیلات اثر میگذارد. بنابراین «وام بدون مسدودی سپرده» لزوماً به معنی دریافت وام بدون سابقه حساب یا بدون ایجاد میانگین نیست.
هنگام مقایسه طرحها این سه سؤال را بررسی کنید:
- آیا اصل سپرده مسدود میشود؟
- چند ماه میانگین حساب لازم است؟
- بعد از دریافت وام امکان برداشت موجودی وجود دارد؟
وام فوری بانک ملی چیست؟
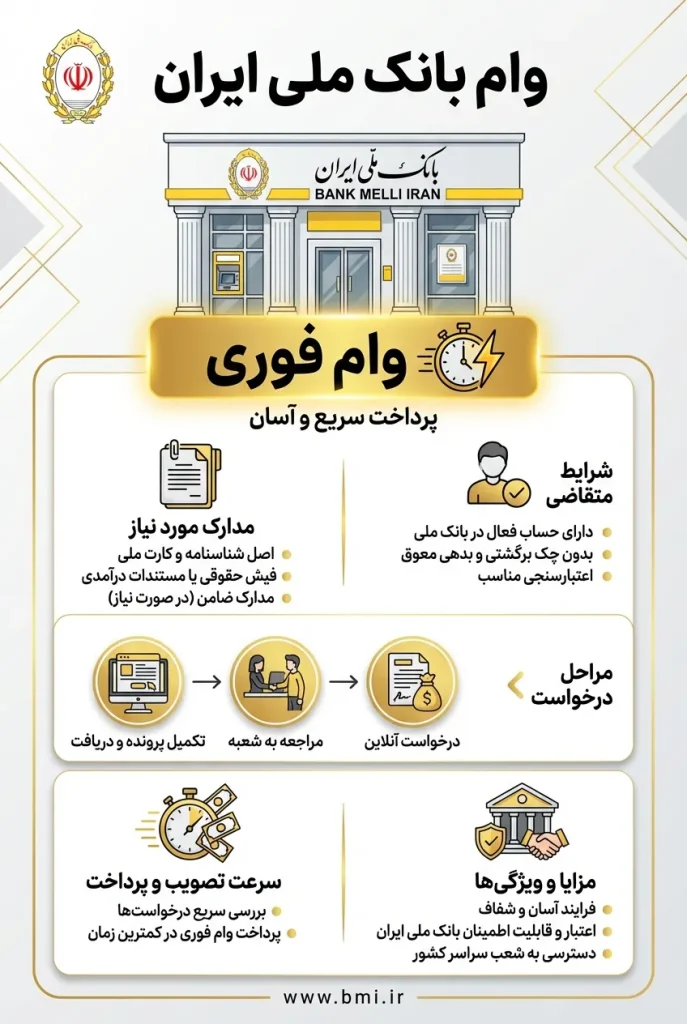
عبارت وام فوری بانک ملی یکی از اصطلاحات پرتکرار بین متقاضیان است، اما باید بین نام رسمی یک تسهیلات و اصطلاحی که کاربران برای دریافت سریعتر وام استفاده میکنند تفاوت گذاشت.
اگر هدف شما دریافت سریع وام است، به جای تمرکز صرف بر عبارت «فوری»، چهار عامل را بررسی کنید: نیاز یا عدم نیاز به میانگین حساب، نتیجه اعتبارسنجی، نوع ضمانت و امکان ثبت درخواست غیرحضوری.
طرحی که برای یک متقاضی سریع است ممکن است برای فرد دیگری به دلیل نداشتن میانگین حساب یا شرایط اعتباری مناسب چند ماه زمان نیاز داشته باشد.
طرح اعتبار ملی بانک ملی
اعتبار ملی یکی از گزینههایی است که متقاضیان تسهیلات غیرحضوری بانک ملی درباره آن جستجوی زیادی دارند.
مبلغ نهایی قابل دریافت در این طرح به ضوابط بانک، وضعیت اعتباری متقاضی و شرایط روز طرح بستگی دارد. بنابراین سقف اعلامشده را نباید مبلغ تضمینشده برای همه متقاضیان در نظر گرفت.
اگر هدف شما استفاده از اعتبار ملی است، قبل از درخواست این موارد را بررسی کنید:
- رتبه و وضعیت اعتباری؛
- سقف تسهیلات قابل تخصیص به حساب شما؛
- مدت بازپرداخت؛
- نرخ یا کارمزد نهایی قرارداد؛
- نوع تضمین موردنیاز.
در صورت فعال بودن امکان درخواست غیرحضوری برای حساب شما، مراحل مربوط به این تسهیلات از خدمات دیجیتال بانک ملی قابل پیگیری است.
وام مهربانی بانک ملی
طرح مهربانی ملی برای افرادی اهمیت بیشتری دارد که به دنبال تسهیلات قرضالحسنه با هزینه تأمین مالی پایینتر هستند.
مبلغ قابل دریافت در این نوع تسهیلات معمولاً به امتیاز یا میانگین ایجادشده در حساب و ضوابط اعتبارسنجی بستگی دارد. در نتیجه نباید فقط سقف اسمی وام را ملاک قرار داد.
اگر قصد استفاده از طرح مهربانی را دارید، ابتدا بررسی کنید برای مبلغ موردنظر شما چه مقدار میانگین و چه مدت زمان لازم است؛ زیرا ممکن است یک طرح با کارمزد پایین برای فردی که فوراً به پول نیاز دارد مناسبترین گزینه نباشد.
وام بانک ملی با میانگین حساب
چند مورد از تسهیلات بانک ملی بر مبنای عملکرد یا میانگین حساب ارائه میشوند.
در این وامها معمولاً دو عامل اهمیت زیادی دارند: مقدار موجودی و مدت ماندگاری آن در حساب.
هرچه امتیاز ایجادشده بیشتر باشد، امکان دریافت مبلغ بالاتری وجود دارد؛ البته پرداخت نهایی همچنان به اعتبارسنجی و مقررات بانک وابسته است.
طرحهایی مانند مروارید، صدف و برخی تسهیلات امتیازی را میتوان در این گروه بررسی کرد.
وام بانک ملی برای دارندگان کارتخوان و صاحبان کسبوکار
اگر دستگاه کارتخوان متصل به بانک ملی دارید یا گردش مالی کسبوکارتان از حساب این بانک انجام میشود، تسهیلات پذیرندگان میتواند از گزینههای قابل بررسی باشد.
در این نوع تسهیلات عواملی مانند گردش حساب، میزان تراکنش، سابقه فعالیت، مجوز کسبوکار و اعتبار متقاضی میتواند بر سقف و شرایط پرداخت اثر بگذارد.
برای صاحب کسبوکار، مقایسه «مبلغ اسمی وام» به تنهایی کافی نیست؛ باید قسط ماهانه، دوره بازپرداخت و هزینه نهایی تأمین مالی را نیز محاسبه کرد.
وام خوداشتغالی بانک ملی
تسهیلات خوداشتغالی با وامهای عادی بانکی تفاوت دارد و معمولاً برای گروههای واجد شرایط و با معرفی نهادهای مربوط ارائه میشود.
بنابراین اگر معرفینامه نهاد حمایتی ندارید، نباید این تسهیلات را بهعنوان یک وام عمومی بانک ملی در نظر بگیرید.
قبل از مراجعه به شعبه ابتدا شرایط نهاد معرفیکننده و سهمیه تسهیلات را بررسی کنید.
وام کارگشای بانک ملی
در تسهیلات کارگشا، وثیقه نقش اصلی را در دریافت وام دارد. ارزش وثیقه توسط بانک یا مرجع مورد تأیید آن ارزیابی میشود و مبلغ تسهیلات براساس ارزش قابل قبول وثیقه و مقررات جاری تعیین خواهد شد.
این گزینه بیشتر برای افرادی مناسب است که وثیقه مورد قبول دارند و نمیخواهند فرایند دریافت وام را به معرفی ضامن وابسته کنند.
آیا وام تعمیرات مسکن بانک ملی ۵۰۰ میلیون تومان است؟
در اینترنت ارقام مختلفی برای وام تعمیرات یا جعاله بانکها منتشر میشود و همین موضوع میتواند باعث اشتباه متقاضیان شود.
رقم ۵۰۰ میلیون تومان را نباید بدون مشاهده شرایط رسمی و جاری بانک ملی بهعنوان سقف قطعی وام تعمیرات مسکن این بانک در نظر گرفت.
اگر هدف شما مشخصاً دریافت وام تعمیرات مسکن است، قبل از مراجعه حضوری سقف فعلی تسهیلات، شرایط مالکیت ملک، نوع ضمانت و محدودیتهای استفاده قبلی از تسهیلات را از بانک استعلام کنید.
این موضوع بهخصوص مهم است زیرا سقف تسهیلات بانکی ممکن است در طول زمان تغییر کند و اطلاعات صفحات قدیمی همچنان در نتایج جستجو باقی بماند.
برای دریافت وام بانک ملی چه مدارکی لازم است؟
مدارک به نوع تسهیلات بستگی دارند و یک فهرست واحد برای تمام وامهای بانک ملی وجود ندارد.
مدارک هویتی، اطلاعات حساب، مدارک مربوط به شغل و درآمد، مدارک ضامن یا وثیقه و مجوز فعالیت برای بعضی تسهیلات از جمله مواردی هستند که ممکن است درخواست شوند.
در وامهای مرتبط با کسبوکار نیز ممکن است مدارک فعالیت اقتصادی و گردش حساب مورد بررسی قرار گیرد.
بهتر است قبل از مراجعه حضوری، مدارک همان طرح را بررسی کنید تا مجبور به مراجعه چندباره به شعبه نشوید.
ثبتنام وام بانک ملی چگونه انجام میشود؟
روش درخواست به نوع وام بستگی دارد.
برخی خدمات و تسهیلات بانک ملی بهصورت غیرحضوری و از طریق خدمات دیجیتال بانک قابل درخواست یا پیگیری هستند، در حالی که بعضی تسهیلات همچنان نیازمند مراجعه به شعبه، ارائه وثیقه یا تکمیل مدارک حضوریاند.
برای شروع:
- طرح مناسب را براساس نیاز و شرایط خود انتخاب کنید.
- وضعیت اعتبار و بدهی بانکی خود را بررسی کنید.
- مشخص کنید طرح به میانگین حساب نیاز دارد یا خیر.
- نوع ضمانت یا وثیقه را بررسی کنید.
- در صورت ارائه غیرحضوری، درخواست را از سامانه رسمی بانک ثبت کنید؛ در غیر این صورت به شعبه مراجعه کنید.
کدام وام بانک ملی برای من بهتر است؟
«بهترین وام» برای همه یکسان نیست.
اگر کارمزد پایین برایتان مهمتر است: ابتدا تسهیلات قرضالحسنه مانند مهربانی را بررسی کنید.
اگر ضامن ندارید: طرحهایی را بررسی کنید که اعتبارسنجی، سپرده یا وثیقه میتواند جایگزین ضامن شود.
اگر پول را فوراً نیاز دارید: طرحی که نیازمند چند ماه ایجاد میانگین حساب است احتمالاً انتخاب مناسبی نیست.
اگر میانگین حساب خوبی دارید: تسهیلات امتیازی میتوانند ارزش بررسی بیشتری داشته باشند.
اگر صاحب کسبوکار هستید: تسهیلات مبتنی بر گردش حساب و پذیرندگی را با وامهای عمومی مقایسه کنید.
اگر حقوق شما از بانک ملی پرداخت میشود: قبل از معرفی ضامن، شرایط تسهیلات مبتنی بر اعتبارسنجی و حقوق را بررسی کنید.
قبل از گرفتن وام این ۵ عدد را مقایسه کنید
برای انتخاب وام فقط به «سقف تسهیلات» توجه نکنید.
مبلغی که واقعاً دریافت میکنید، نرخ سود یا کارمزد، مبلغ قسط، مجموع مبلغ بازپرداخت و مدت زمانی که برای ایجاد میانگین حساب یا تکمیل مراحل دریافت وام نیاز دارید، در تصمیم نهایی اهمیت بیشتری دارند.
برای مثال، وامی با نرخ پایین ممکن است نیازمند چند ماه ایجاد میانگین حساب باشد؛ در مقابل، تسهیلاتی با هزینه بیشتر ممکن است سریعتر در دسترس شما قرار بگیرد.
سوالات متداول درباره وام بانک ملی
از کجا بفهمم چقدر وام بانک ملی به من تعلق میگیرد؟
مبلغ نهایی به طرح انتخابی، وضعیت اعتباری، درآمد و توان بازپرداخت، میانگین حساب و نوع تضمین بستگی دارد. سقف اعلامشده هر طرح به معنی تعلق گرفتن همان مبلغ به تمام متقاضیان نیست.
آیا وام بانک ملی را میتوان اینترنتی گرفت؟
بعضی تسهیلات امکان ثبت درخواست یا طی کردن بخش قابل توجهی از مراحل را بهصورت غیرحضوری دارند؛ اما این امکان برای تمام طرحها یکسان نیست.
بهترین وام بانک ملی با کارمزد پایین کدام است؟
تسهیلات قرضالحسنه معمولاً هزینه تأمین مالی کمتری دارند، اما باید مدت لازم برای ایجاد امتیاز، سقف قابل دریافت و شرایط ضمانت آنها نیز بررسی شود.
وام فوری بانک ملی چقدر است؟
یک عدد واحد را نمیتوان برای همه متقاضیان بهعنوان «وام فوری بانک ملی» اعلام کرد. سقف قابل دریافت به طرح انتخابی، اعتبارسنجی، میانگین حساب و نوع تضمین بستگی دارد
آیا بانک ملی وام بدون ضامن میدهد؟
در بعضی طرحها امکان استفاده از اعتبارسنجی، سپرده یا سایر تضامین به جای ضامن سنتی وجود دارد. شرایط دقیق به نوع تسهیلات و وضعیت اعتباری متقاضی بستگی دارد.
جمعبندی
بانک ملی چند مسیر متفاوت برای دریافت تسهیلات دارد و انتخاب مناسب بیش از آنکه به بالاترین سقف وام بستگی داشته باشد، به وضعیت مالی شما وابسته است.
اگر ضامن ندارید، ابتدا گزینههای مبتنی بر اعتبارسنجی یا وثیقه را بررسی کنید. اگر به دنبال هزینه کمتر هستید، تسهیلات قرضالحسنه ارزش بررسی بیشتری دارند. اگر میانگین حساب دارید، طرحهای امتیازی ممکن است سقف بیشتری در اختیارتان قرار دهند و اگر صاحب کسبوکار هستید، تسهیلات پذیرندگان میتواند مناسبتر باشد.
آخرین بررسی محتوا: شهریور ۱۴۰۵
اطلاعات این صفحه با هدف مقایسه و سادهسازی شرایط تسهیلات تهیه شده است. شرایط قطعی پرداخت وام، مبلغ قابل دریافت، نرخ نهایی، نوع ضمانت و مدارک موردنیاز را پیش از هر تصمیم مالی از کانالهای رسمی بانک ملی ایران بررسی کنید.
سلام خوبی روح الله پورمرادی هستم نیاز به وام دارم